AI 거품일까? 엔비디아 실적과 아마존 현금흐름을 살펴봤습니다
엔비디아는 매출이 두 배 넘게 늘었고, 구글과 아마존의 클라우드 사업도 빠르게 성장하고 있습니다. 그런데 주요 기술기업 네 곳을 합치면 최근 공시 분기에 영업으로 벌어들인 현금보다 설비투자에 더 많은 돈을 썼습니다.
AI 수요와 이익은 실제로 늘고 있습니다. 다만 지금의 투자금을 앞으로 충분히 회수할 수 있는지는 아직 확인되지 않았습니다.
AI 거품론을 뒷받침하는 근거와 반박하는 근거를 기업 실적에서 함께 살펴보겠습니다. 마지막에는 앞으로 어떤 숫자를 확인해야 할지도 정리했습니다.
함께 읽기 나이키 주가 급락, 매출 회복은 왜 2029년까지 걸릴까? →
엔비디아 실적은 AI 수요가 실재한다는 근거입니다
2026년 8월 발표된 엔비디아의 2027 회계연도 2분기 매출은 962억 달러로 1년 전보다 106% 증가했습니다. 같은 기간 영업이익은 약 637억 달러로 124% 늘었습니다.
AI 반도체 수요와 밀접한 데이터센터 매출도 890억 달러로 전년보다 117% 증가했습니다. 매출과 이익이 함께 커졌다는 점은 실제 수요가 있다는 중요한 근거입니다.
그렇다고 엔비디아의 성공만으로 AI 산업 전체의 투자 성공을 판단할 수는 없습니다. 식당 주인이 주방기기를 1억 원어치 샀다면 기기 판매 회사는 매출을 올리지만, 식당이 손님을 충분히 모으지 못하면 주인은 투자금을 회수하지 못할 수 있습니다.
AI 시장도 비슷합니다. 반도체를 판 기업이 돈을 버는 것과, 그 반도체를 산 기업들이 투자금을 회수하는 것은 서로 다른 문제입니다.
구글과 아마존 클라우드도 성장했습니다
2026년 3분기 구글 클라우드 매출은 307억 달러로 1년 전보다 103% 늘었습니다. 영업이익은 약 36억 달러에서 111억 달러로 세 배 이상 증가했습니다.
아마존의 클라우드 사업 AWS 매출도 같은 기간 39% 늘었고, 영업이익은 114억 달러에서 178억 달러로 증가했습니다. 이 수치들은 AI 관련 투자가 실제 사업 성장으로 이어지고 있다는 반박 근거입니다.
다만 클라우드 매출에는 AI 이외의 서비스도 포함되므로 성장 전체를 AI 덕분이라고 단정할 수는 없습니다.
네 기업의 투자금은 영업현금을 넘어섰습니다
아마존·마이크로소프트·알파벳·오라클의 최근 공시 분기를 합하면, 현금으로 지출한 유형자산 취득액은 약 1,965억 달러였습니다. 1년 전 같은 분기 합계보다 약 126% 증가한 규모입니다.
같은 비교에서 영업활동 현금흐름은 약 1,658억 달러였습니다. 네 기업을 합치면 유형자산 취득 지출이 영업현금흐름보다 약 307억 달러 많았습니다.
1년 전에는 영업현금 100달러당 약 63달러를 유형자산 취득에 썼다면, 이번 비교에서는 약 118달러를 썼습니다. 기존 현금이나 자금 조달로 차이를 메울 수 있지만, 그만큼 현금 사용과 자금 조달을 살펴야 합니다.
비교에는 조건이 있습니다. 세 기업은 2026년 9월 말 종료 분기이고 오라클은 8월 말 종료 분기여서 기간이 완전히 같지 않습니다. 메타는 공식 자료의 분기 현금흐름 수치가 서로 달라 이 합계에서 제외했습니다. 오라클의 영업현금에는 고객 선수금의 영향도 포함됩니다. 이 수치는 각 회사의 현금흐름표상 유형자산 취득액을 합한 것으로, 리스 취득분과 회사별 순투자 지표와는 차이가 있을 수 있습니다.
각 기업의 원문은 아래 참고자료에서 확인할 수 있습니다. 오라클은 금융 요소가 있는 고객 선수금 약 114억 달러를 해당 분기에 받았다고 공시했습니다.
설비투자 전체가 AI에만 쓰인 것도 아닙니다. 다만 데이터센터와 반도체를 포함한 투자 확대가 현금흐름에 부담을 줄 수 있다는 점은 분명히 살펴볼 필요가 있습니다.
아마존의 잉여현금흐름은 왜 마이너스가 됐을까?
2026년 9월까지 최근 12개월 동안 아마존의 영업현금흐름은 1,683억 달러로 전년보다 29% 증가했습니다.
잉여현금흐름은 영업에서 들어온 현금에서 설비 등에 쓴 돈을 뺀 뒤의 흐름을 보는 지표입니다. 아마존은 유형자산 매각대금과 인센티브를 반영한 순지출을 사용해 계산합니다.
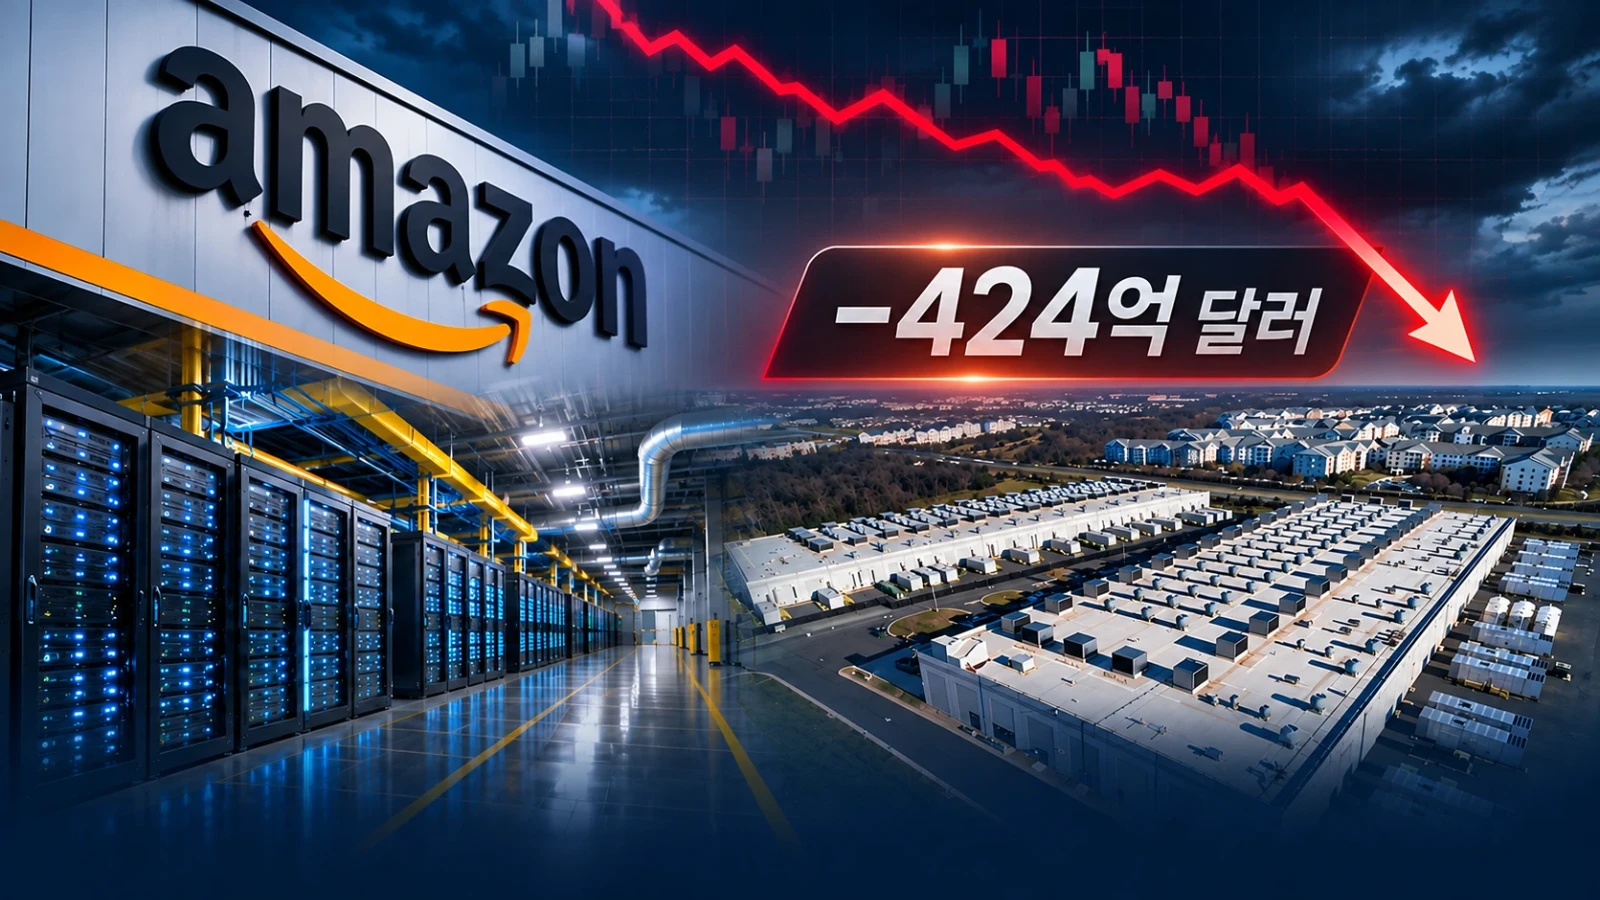
아마존의 최근 12개월 잉여현금흐름은 1년 전 플러스 148억 달러에서 마이너스 424억 달러로 약 571억 달러 줄었습니다. 회사는 유형자산 순취득 증가가 주로 AI 투자에 따른 것이라고 설명했습니다.
이 마이너스는 해당 기간 설비투자 뒤 현금흐름이 음수였다는 뜻이지, 아마존이 그 금액만큼 순손실을 냈다거나 투자에 실패했다는 뜻은 아닙니다. 썸네일의 약 56조 6,000억 원은 아마존이 공시한 정확한 금액인 423억 5,700만 달러에 2026년 11월 12일 서울외국환중개 매매기준율인 달러당 1,336.7원을 적용한 뒤 반올림한 값입니다. 환율과 반올림 기준에 따라 원화 환산액은 달라집니다. 데이터센터는 여러 해 사용할 수 있고, 미래 수익에 따라 투자 결과도 달라집니다.
기업마다 부담도 다릅니다. 마이크로소프트는 2026년 9월 종료 분기 영업현금흐름에서 현금으로 지출한 유형자산 취득액을 빼면 약 186억 달러가 남았습니다. 이는 해당 현금 지출 기준의 단순 차이이며, 리스를 포함한 모든 투자 부담을 뜻하지는 않습니다.
예상 PER이 낮으면 거품이 없는 걸까?
예상 PER은 현재 주가를 앞으로 벌 것으로 예상하는 주당순이익으로 나눈 값입니다. 같은 주가라면 예상 이익이 클수록 수치는 낮아집니다.
예상 이익은 추정 기관과 산출 시점에 따라 달라집니다. 이 글에서는 예상치의 산출 근거를 독립적으로 확인하지 못해 특정 기업의 예상 PER 수치를 제시하지 않습니다.
예상 PER이 낮아 보이더라도 기업이 실제로 예상만큼 이익을 내지 못하면 평가가 달라집니다.
예를 들어 주가가 100만 원이고 내년 주당순이익을 10만 원으로 예상하면 PER은 10배입니다. 실제 이익이 5만 원에 그친다면 같은 주가를 실제 이익으로 나눈 비율은 20배가 됩니다.
AI 반도체 수요가 둔화되면 엔비디아의 미래 이익 전망도 낮아질 수 있습니다. 따라서 숫자 하나만으로 관련 주식이 모두 비싸거나 싸다고 결론 내리기는 어렵습니다.
앞으로도 투자는 계속됩니다
아마존은 2026년 설비투자를 약 2,200억 달러로 예상했고, 알파벳은 1,950억~2,050억 달러를 제시했습니다. 두 기업의 연간 전망을 합치면 4,000억 달러가 넘습니다.
막대한 투자 계획이 실제로 충분한 매출과 현금을 만들어내는지가 앞으로 확인할 핵심입니다. 전망은 기업의 계획이며 실제 집행액은 달라질 수 있습니다.
거품을 판단할 때 확인할 세 가지
첫째, 투자수익률입니다. 데이터센터 등에 투입한 자금보다 앞으로 벌어들일 현금의 현재가치가 작다면 경제적으로 손해인 투자입니다. 아직 완성되지 않은 투자에서는 미래 현금을 추정해야 합니다.
둘째, 실제 수요입니다. 데이터센터 이용률이 낮아지고 반도체 주문 취소나 투자 계획 축소가 여러 기업에서 나타나는지 살펴봐야 합니다. 개별 사건 하나만으로 산업 전체의 과잉투자를 확정하기는 어렵습니다.
셋째, 주가입니다. 미래 이익 전망을 합리적으로 반영해도 현재 주가를 설명하기 어렵다면 가격에 거품이 있을 가능성이 커집니다. 어떤 전망과 할인율을 적용하는지에 따라 판단은 달라집니다.
투자수익률·실제 수요·주가를 함께 봐야 기술의 성장과 투자 성과를 구분할 수 있습니다.
기술의 성공과 투자자의 성공은 다릅니다
닷컴버블 이후 인터넷은 성공적인 기술이 됐지만, 당시 높은 가격에 주식을 산 모든 투자자가 성공한 것은 아니었습니다. 기술이 세상을 바꾸는 것과 특정 가격에 투자한 사람이 수익을 얻는 것은 다른 문제입니다.
현재 실적은 AI 수요가 실재한다는 점을 보여줍니다. 동시에 대규모 투자가 일부 기업의 현금흐름에 부담을 주고 있습니다. 데이터머니는 이 숫자들을 볼 때 AI 시장에 거품이 존재할 가능성에 무게를 둡니다.
다만 과잉투자나 투자 실패가 이미 확정된 것은 아닙니다. 앞으로 AI 사업의 수익이 투자금과 운영비를 충분히 감당한다면 우려가 줄어들 수 있습니다. 반대로 투자금이 계속 늘고 실제 수익이 기대에 미치지 못하면 거품 우려는 커질 수 있습니다.
결국 질문은 AI 기술이 성공할 것인가에서 끝나지 않습니다. 기술이 성공하더라도 기업이 투자금을 회수하고 현재 주가를 정당화할 수 있을까요? 앞으로 발표될 실적에서 이 질문에 대한 답을 계속 확인하겠습니다.
주요 AI 기업의 매출과 투자금, 현금흐름 변화는 AI 거품 감시 리포트 001호에서도 살펴볼 수 있습니다.
참고자료
- 아마존 2026년 3분기 10-Q — 영업현금 424억 2,200만 달러, 유형자산 취득 772억 5,900만 달러. 해당 전년 동기 수치도 같은 원문에서 확인.
- 마이크로소프트 2027 회계연도 1분기 10-Q — 영업현금 580억 달러, 유형자산 취득 393억 6,700만 달러. 해당 전년 동기 수치도 같은 원문에서 확인.
- 알파벳 2026년 3분기 실적 발표 — 영업현금 422억 9,000만 달러, 유형자산 취득 513억 5,500만 달러. 해당 전년 동기 수치도 같은 원문에서 확인.
- 오라클 2027 회계연도 1분기 실적 발표 — 영업현금 231억 300만 달러, 유형자산 취득 284억 9,900만 달러. 해당 전년 동기 수치도 같은 원문에서 확인.
- 엔비디아 2027 회계연도 2분기 실적 — 2026년 7월 26일 종료 분기 매출 962억 달러, 데이터센터 매출 890억 달러, GAAP 영업이익 약 637억 달러.
- 알파벳 2026년 3분기 실적 설명회 — 구글 클라우드 매출 307억 달러, 영업이익 111억 달러. 2026년 설비투자 전망 1,950억~2,050억 달러.
- 아마존 2026년 3분기 실적 — AWS 매출은 460억 달러, 영업이익은 178억 달러. 최근 12개월 잉여현금흐름은 마이너스 424억 달러.
- 마이크로소프트 2027 회계연도 1분기 실적 — 2026년 9월 종료 분기 영업현금흐름과 유형자산 취득 현금지출을 확인.
- 오라클 2027 회계연도 1분기 실적 — 2026년 8월 31일 종료 분기 자료. 나머지 세 기업보다 결산일이 한 달 이릅니다.
- 서울외국환중개, 2026년 11월 12일 매매기준율 — 달러당 1,336.7원. 원화 환산 참고.