레버리지 ETF의 일간 추종과 변동성 손실
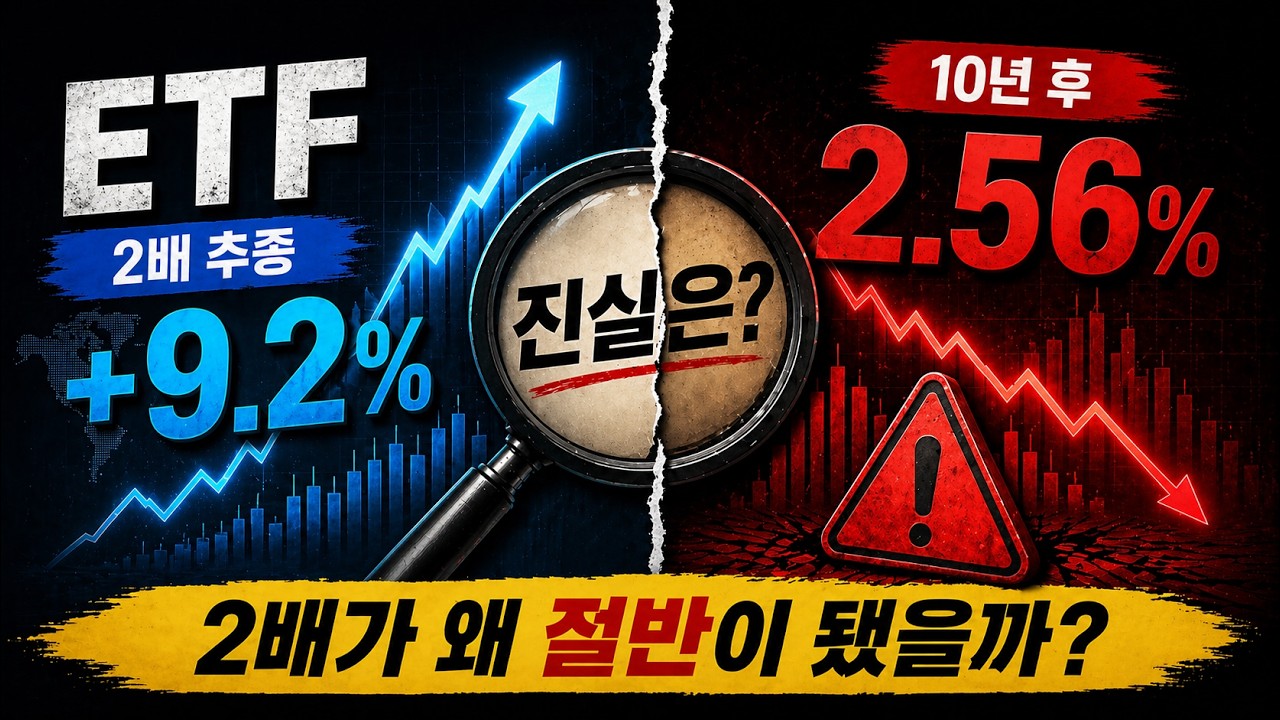
레버리지 ETF의 ‘2배’는 보통 하루 수익률을 기준으로 한 목표입니다. 여러 날의 누적 수익률은 변동성과 비용 등에 따라 단순히 지수 수익률의 2배가 되지 않을 수 있습니다.
영상에서 제시한 10년 수익률과 아래 실제 사례는 비교 기간과 원자료를 확인 중입니다. 확인된 계산 예시와 구분해 읽어 주세요.
"2배"의 정확한 정의 — 일별 수익률의 2배
레버리지 ETF는 매일 종가 기준으로 익스포저를 리밸런싱해 다음 날 기초지수 수익률의 2배를 추종합니다. 운용사 공식 정의 자체가 그렇게 되어 있습니다 — ProShares는 "Daily Investment Result", Direxion은 "300% of the daily performance" — 모두 "Daily(일별)"가 명시되어 있습니다.
여러 날에 걸친 누적 수익률은 단순 2배 공식이 성립하지 않습니다. 미국 금융산업규제기구 FINRA는 일별로 재설정하는 레버리지·인버스 ETF의 장기 성과가 일별 목표와 크게 다를 수 있다고 설명합니다. 특히 변동성이 큰 시장에서 하루보다 오래 보유할 투자자에게 적합성을 신중하게 따져야 한다고 안내합니다.
변동성 손실 — 지수가 0%여도 레버리지는 깎인다
매일 익스포저를 재조정한다는 것은, 변동성이 큰 환경에서는 누적 자산이 깎이는 방향으로 작동한다는 뜻입니다. 강한 일방향 추세장(예: 2020 NASDAQ)에서는 단순 2배를 초과하는 수익도 가능하지만(TQQQ 2020년 약 +110%), 횡보·고변동 구간에서는 정반대가 됩니다.
구체적인 산수
| 일자 | 기초지수 일별 수익률 | 일반 ETF 평가 | 2배 레버리지 평가 |
|---|---|---|---|
| 시작 | — | 100.00 | 100.00 |
| 1일 | +10% | 110.00 | 120.00 (+20%) |
| 2일 | −9.09% | 100.00 | 98.18 (−18.18%) |
| 3일 | +20% | 120.00 | 137.45 |
| 4일 | 약 −16.67% | 100.00 | 91.64 |
기초지수는 100→110→100→120→100으로 움직여 제자리로 돌아왔지만, 2배 레버리지는 약 −8.36%입니다. 일별 수익률이 복리로 적용되기 때문에 생기는 차이입니다. 표는 보수와 추적오차를 제외한 계산 예시이며, 수익률과 평가액은 반올림했습니다.
이 사례의 비교 구간과 수치는 원자료를 확인 중입니다.
거짓말 — 운용자산이 크다고 좋은 ETF가 아니다
SEC부터 한국거래소까지 ETF 평가 가이드를 낸 어느 기관도 "운용자산이 크면 좋은 ETF"라고 말한 적은 없습니다. 오히려 학계는 정반대를 주장합니다. 미국 NBER 연구는 펀드 규모가 너무 커지면 좋은 종목을 사기가 어려워진다는 사실을 검증했습니다. 작은 배는 좁은 골목까지 다 들어가지만, 큰 배는 큰 항구만 써야 한다는 비유.
진짜 ETF 평가 기준 4가지
- 추적오차 — ETF가 기초지수를 얼마나 잘 따라가느냐
- 괴리율 — ETF의 시장 가격이 진짜 가치(NAV)에서 얼마나 벗어나 있느냐
- 비용 — 총보수와 함께 별도로 발생할 수 있는 거래비용·환헤지 비용 등을 확인합니다.
- 거래량 — 운용자산이 아니라 거래량이 사고팔 때의 손실을 결정합니다
실제 비교
| 구분 | TIGER 반도체TOP10 | KODEX 미국 반도체 |
|---|---|---|
| 운용자산 | 약 9.9조 | 약 1조 |
| 총보수 | 0.45% | 0.09% |
1억 원을 10년 굴리면 보수의 차이만으로 약 −360만 원이 빠집니다. 가만히 있어도. 운용자산이 10배 큰 ETF가 비용은 5배 비쌌던 겁니다. 같은 시기 KODEX 미국 반도체는 장중 +2.1% 프리미엄까지 발생했습니다.
거짓말 — 개별 종목 신화
"엔비디아 1만% 올랐다, 개별 종목이 ETF보다 낫다"는 흔한 주장. 다만 과거 시장 전체의 부가 소수 종목에 집중됐다는 사실은, 미래의 승자를 사전에 골라내는 일이 쉽지 않다는 점을 생각하게 합니다.
먼저 "하루 20% 오를 수 있다"는 주장부터 살펴보면, 한국거래소 가격제한폭은 위아래 ±30%. 하루 20% 오를 수 있다는 건 하루 30% 빠질 수도 있다는 말과 똑같습니다. 변동성은 양방향입니다 — 변동성이 크다는 게 곧 수익률이 높다는 뜻은 아닙니다.
베셈빈더 100년 데이터
미국 애리조나 주립대 베셈빈더(Hendrik Bessembinder) 교수는 1925~2023년까지 미국 보통주 29,078개 종목을 추적했습니다. 결론은 두 줄입니다.
- 1925년 12월부터 2023년 12월까지 조사한 29,078개 미국 주식 중 51.6%는 관측 기간의 누적 수익률이 마이너스였습니다. 연구 원문 보기 ↗
- 1926~2016년을 다룬 원연구에서는 시장 전체의 단기국채 대비 순부 창출이 소수 종목에 집중됐습니다. 상위 약 1,000개 종목이 전체 순부 창출을 설명하며, 나머지 종목은 합계 기준으로 단기국채와 비슷한 부를 만들었습니다.
이는 과거에 부가 집중된 정도를 보여주는 결과입니다. 미래에 특정 종목을 미리 고를 확률이나 나머지 종목 각각의 성과가 모두 단기국채보다 낮았다는 뜻은 아닙니다. 애리조나주립대 연구 설명에서 연구의 취지와 기간을 확인할 수 있습니다.
핵심 한 가지
ETF를 살 때 운용자산을 보지 말고 총보수를 보십시오. "압도적 1등"이라는 말에 비용 5배가 숨어 있을 수 있습니다.
자료 출처: 한국거래소 KRX 정보데이터시스템, 운용사 공시 (삼성자산운용·미래에셋자산운용), 미국 SEC Investor Bulletin, FINRA Regulatory Notice 09-31, NBER Working Paper, Bessembinder H. (2023) "Long-term Shareholder Returns: Evidence from 64,000 Global Stocks", 뉴시스/파이낸셜뉴스 2026-04-27 보도. 이 글은 정보 제공이며 투자 권유가 아닙니다.