평균 수익률 5%인데 왜 돈이 줄었을까
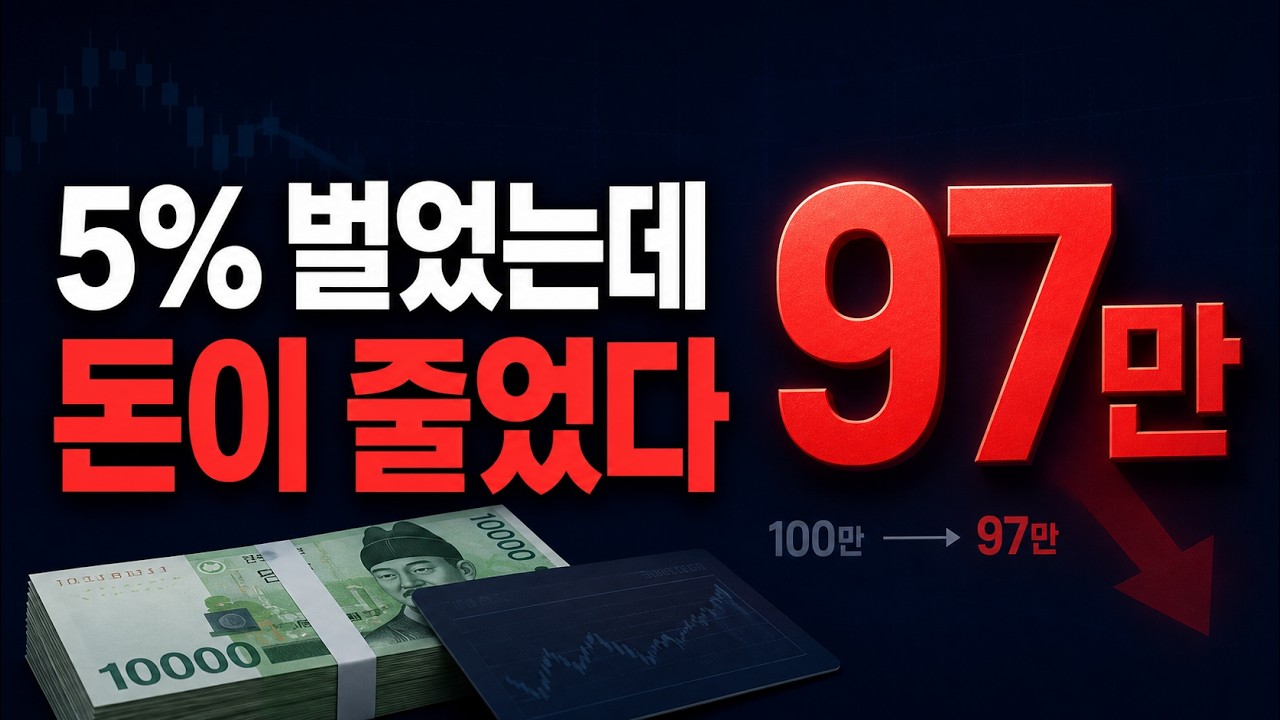
100만원이 첫해 +100%로 200만원이 됐다가 다음해 -90%로 20만원. 단순 평균 수익률은 +5%지만 통장은 절반도 안 남는다. 1956년 켈리 공식과 1952년 마코위츠 분산 투자, 그리고 변동성 끌림으로 정리한 몰빵의 수학. 1956년 벨 연구소 켈리, 1952년 마코위츠 — 두 수학자가 몰빵의 함정을 어떻게 풀었는지 1차 출처 수치만으로 정리합니다.
장기 수익률은 평균 − 흔들림²÷2. 같은 평균이라도 출렁임이 클수록 통장에 덜 남는다. 켈리 공식조차 100% 베팅이 정답인 건 승률 100%일 때뿐이고, 풀 켈리는 일반 투자자에겐 너무 위험. 절반 켈리(베팅 50%)면 결과는 50%가 아니라 75%.
100만원 → 200만 → 20만, 평균은 +5%인데 잔고는 1/5
100만원으로 시작해 첫해 +100%로 200만원이 됐다가, 다음해 -90%로 20만원. 단순 평균을 내면 (+100 − 90) ÷ 2 = +5%지만 잔고는 원금의 1/5. 이게 몰빵의 수학입니다.
같은 평균 5%라도 출렁임에 따라 잔고는 110만 ~ 20만 사이를 오갑니다. 결과는 비스듬하게 떨어지는 게 아니라 절벽처럼 떨어집니다.
4가지 시나리오 — 같은 평균 5%, 다른 잔고
| 시나리오 | 1년차 | 2년차 | 2년 후 잔고 |
|---|---|---|---|
| A (안정) | +5% | +5% | 110만 원 |
| B | +25% | −15% | 106만 원 |
| C | +50% | −40% | 90만 원 (원금 손실) |
| D (몰빵) | +100% | −90% | 20만 원 |
흔들림이 두 배가 되면 깎이는 양은 두 배가 아니라 네 배로 늘어납니다. 비례가 아니라 제곱입니다. 이 현상을 변동성 끌림(Volatility Drag) 또는 분산 누수라 부릅니다.
손실의 비대칭 — 회복은 부드럽지 않다
| 손실 | 회복 필요 | 배수 |
|---|---|---|
| −10% | +11.11% | 거의 같음 |
| −50% | +100% | 두 배 (×2) |
| −90% | +900% | 열 배 (×10) |
손실이 커질수록 필요한 회복은 절벽처럼 튀어 오릅니다. 같은 지수를 추종하는데도 KODEX 200(연 4.23%)과 KODEX 레버리지(연 1.8%, 일간 2배 추종) 10년 장기 수익률이 절반 이하로 갈리는 이유가 바로 이 변동성 끌림 때문입니다. (수치는 기준일에 따라 변동, 참고용)
켈리 공식 — 1956년 벨 연구소가 정한 최적 베팅 비율
1:1 게임에서 승률에 따른 최적 베팅 비율은 다음과 같습니다.
| 승률 | 최적 베팅 비율 |
|---|---|
| 55% | 10% |
| 60% | 20% |
| 70% | 40% |
| 80% | 60% |
| 90% | 80% |
| 100% | 100% |
분명한 한 가지: 승률 70% 확신이라 해도 100% 몰빵이 아닌 40%만 거는 게 수학적 정답입니다. 100% 베팅이 정답인 경우는 승률 100%일 때뿐입니다.
풀 켈리는 위험하다 — 절반 켈리 (Half Kelly)
켈리 공식을 실전 주식·블랙잭에 적용한 수학자 에드워드 소프는, 풀 켈리(공식 비율 그대로)는 일반 투자자에게 너무 위험하다고 말했습니다. 베팅을 절반으로 줄이는 절반 켈리를 쓰면, 흥미롭게도 결과는 50%가 아니라 75%가 됩니다.
장기 수익률 = 평균 − 변동성 끌림. 베팅을 절반으로 줄이면 평균 기대수익도 절반이 되지만(50% 손해), 동시에 흔들림이 절반으로 줄면서 변동성 끌림도 같이 줄어듭니다(이득). 두 효과를 합치면 약 75%로 나옵니다.
현실에서는 승률을 정확히 알 수 없습니다. 추정이 조금만 빗나가도 그 오차가 결과에 곱해져, 풀 켈리는 더 위험해집니다. 그래서 보수적으로 절반만 거는 게 표준입니다.
마코위츠의 분산 — 1952년의 또 다른 답
해리 마코위츠(Markowitz, 1952)가 제시한 분산 투자의 핵심은 한 줄입니다.
한쪽이 떨어질 때 다른 쪽이 버텨주는 자산을 함께 갖는 것. 다만 분산은 폭락 가능성과 폭발적 상승 가능성을 동시에 줄입니다. 취할 건 취하되 폭발력은 아쉬운 양면성. 이게 사람들이 끊임없이 몰빵에 끌리는 이유입니다.
데이터로 본 분산 — 부의 100%는 누가 만들었나
베센빈더(Bessembinder, 2018) 연구. 1926년부터 미국 주식 전체를 분석한 결과:
- 전체의 약 57%(7개 중 4개)가 평생 보유 시 미국 단기 국채보다 낮은 수익을 냈다.
- 같은 기간 미국 주식시장이 만든 부의 100%는 상위 약 4% 종목이 다 만들었다.
2023년 글로벌 주식시장 연구(1990~2020, 64,000여 종목): 상위 2.4%가 75조 7천억 달러, 즉 부의 전체를 만들어냈습니다. 분산하면 그 4% 안에 들 확률은 거의 보장되지만 폭발력은 흐려지고, 몰빵하면 들었을 때 폭발적이지만 통계적으로 절반 이상은 단기 국채에도 못 미쳤습니다. 분산과 몰빵은 동전의 양면입니다.
네 가지 정리
- 흔들림이 커질수록 장기 수익률은 깎인다 — 변동성 끌림.
- 손해가 커질수록 회복은 드라마틱하게 어려워진다 — −10%는 +11%, −90%는 +900%.
- 켈리 공식조차 100% 베팅이 정답인 건 승률 100%일 때뿐 — 70% 확신이면 40%, 그조차 풀 켈리는 위험하니 절반 켈리.
- 마코위츠는 같은 방향으로 안 움직이는 자산을 섞으면 평균은 유지하면서 흔들림을 줄일 수 있다고 보여줬다.
한국 데이터로 비춰본 현실
자본시장연구원이 2020년 3~10월 4개 대형 증권사 개인투자자 20만 4천 명을 분석한 결과:
- 전체의 59%(1,000명 중 590명)가 보유 종목 3개 이하.
- 2020년 신규 투자자만 따로 보면 73%가 3종목 이하 보유, 그중 60%가 손실.
2026년 3월 1일~9일 주가 하락기 데이터(대형 증권사 두 곳, 460만 계좌):
- 빚을 내서 주식을 산 사람의 평균 수익률 −19.0%.
- 빚 없이 산 사람 −8.2%. 같은 시장에서 손실이 약 두 배.
- 같은 시기 2025년 KOSPI는 연간 +75.6% 강세장이었는데도 결과는 갈렸습니다.
강세장이든 하락장이든 결론은 같은 곳으로 갑니다: 흔들림이 크면 통장에 덜 남는다.
몰빵은 수익을 극대화하는 전략처럼 보이지만, 수학적으로는 흔들림을 극대화하는 전략에 더 가깝습니다. 변동성 끌림 · 켈리 공식 · 마코위츠 분산 — 세 개의 수학식은 스스로 판단할 수 있는 도구입니다.
YouTube에서 보기출처
- Kelly, J. L. (1956). A New Interpretation of Information Rate. Bell System Technical Journal.
- Markowitz, H. (1952). Portfolio Selection. Journal of Finance.
- Thorp, E. — Beat the Dealer / Kelly Criterion 실전 적용.
- Bessembinder, H. (2018). Do Stocks Outperform Treasury Bills? Journal of Financial Economics.
- 자본시장연구원 (2020.3~10) 개인투자자 종목 집중도 분석 (4개 대형 증권사, 20만 4천 명).
- 대형 증권사 2곳 460만 계좌 분석 (2026.3.1~9 하락기) — 빚투 −19.0% / 일반 −8.2%.
- KODEX 200 vs KODEX 레버리지 10년 연평균 수익률 (참고용, 기준일에 따라 변동).
※ 본 글은 투자 권유가 아닙니다. 모든 수치는 공식 1차 출처에서 확인된 것만 사용합니다. 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.