주식 팔고 예금 갈까? 반등이 두렵다면 이 숫자부터 확인해야
주식이 불안해서 예금으로 옮기는 건 잘못된 선택이 아니다. 다만 주식을 팔고 나서 가격이 오르면 후회할 수 있고, 계속 보유했다가 더 떨어지면 손실이 커질 수 있다.
함께 읽기 주가만 보면 놓치는 변화, 에프앤가이드에서 예상 EPS 확인하는 법 →
그렇다면 어떤 선택이 더 나을까?
주식 1,000만원을 전부 팔거나, 절반만 팔거나, 그대로 보유했을 때의 결과를 비교했다. 이 글을 읽으면 주가가 오르거나 떨어질 때 내 자산이 얼마나 달라지는지 알 수 있다.
마지막에는 자신의 투자금으로 직접 계산해 볼 수 있는 도구도 소개한다.
주식은 불안한데, 예금에는 수천억원이 몰렸다
최근 은행의 고금리 예금에 큰돈이 몰리고 있다.
11월 7일 매일경제 보도에 따르면 NH농협은행이 올해 판매한 특판예금은 세 차례에 걸쳐 총 7,000억원의 판매 한도가 조기에 소진됐다.
신한은행도 지난달 출시한 정기예금 두 상품에서 열흘 동안 8,400억원의 판매액을 기록했다.
은행들은 연 4% 안팎의 정기예금부터 높은 우대금리를 제공하는 적금까지 다양한 상품을 선보이고 있다.
주식은 하루에도 가격이 크게 달라질 수 있다. 반면 정기예금은 약속된 조건을 충족하면 만기에 받을 이자를 미리 예상할 수 있다.
물론 예금으로 몰린 돈이 모두 주식시장에서 빠져나왔다고 단정할 근거는 없다. 기존 예금을 다른 상품으로 갈아탄 돈도 포함됐을 수 있다.
그렇다면 예금으로 옮길 경우 실제로 얼마나 벌 수 있을까?
1,000만원을 연 4% 정기예금에 1년간 넣으면 세전 이자는 40만원이다. 일반과세 기준으로 이자소득세와 지방소득세를 합한 15.4%를 제외하면 이자는 33만8,400원이다.
다만 최고금리는 가입 조건에 따라 달라질 수 있다. 중도해지하면 약속된 이자를 모두 받지 못할 수도 있다.
주식 1,000만원, 절반만 팔면 결과가 달라질까?
현재 보유한 주식의 평가금액이 1,000만원이라고 가정해 보자.
선택지는 세 가지다. 전부 보유하거나, 절반만 팔거나, 모두 팔고 현금으로 옮기는 방법이다.
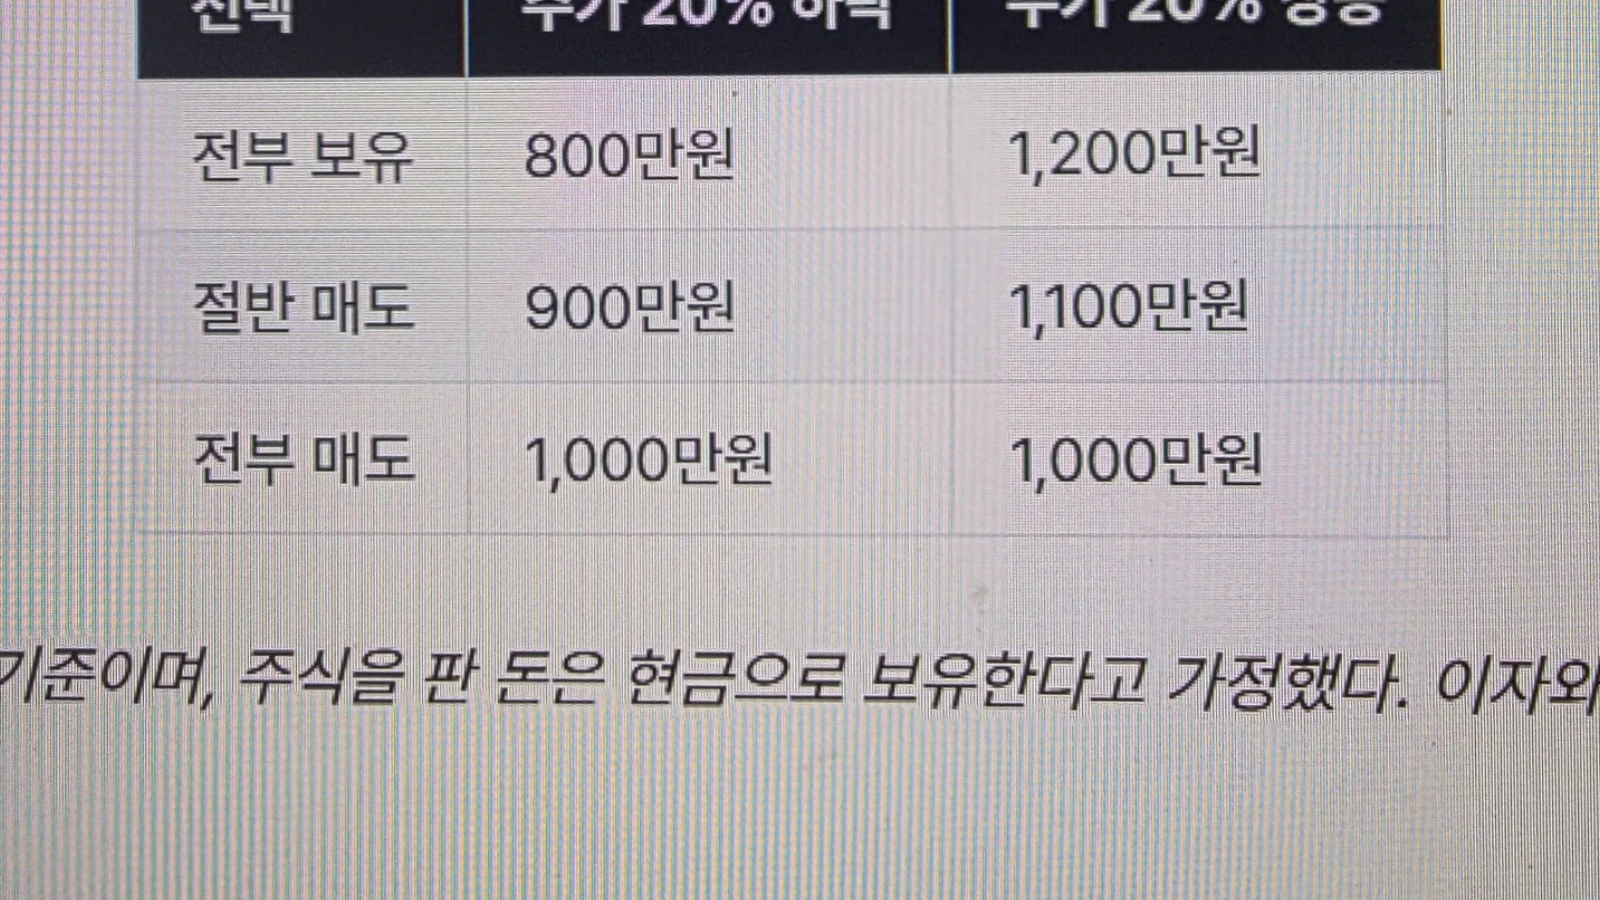
이후 주가가 현재보다 20% 상승하거나 하락한다면 자산은 얼마나 달라질까?
| 선택 | 주가 20% 하락 | 주가 20% 상승 |
|---|---|---|
| 전부 보유 | 800만원 | 1,200만원 |
| 절반 매도 | 900만원 | 1,100만원 |
| 전부 매도 | 1,000만원 | 1,000만원 |
현재 평가금액 기준이며, 주식을 판 돈은 현금으로 보유한다고 가정했다. 이자와 세금, 거래비용은 제외했다.
주식을 절반만 팔았다면 주가가 20% 떨어져도 자산은 900만원이 된다. 전부 보유했을 때보다 100만원을 더 지킬 수 있다.
반대로 주가가 20% 오르면 전부 보유한 사람보다 자산이 100만원 적어진다.
주식 비중을 줄이면 추가 손실을 줄일 수 있지만, 반등할 때 얻는 수익도 줄어드는 것이다.
여기서 한 가지를 확인할 수 있다.
절반 매도가 언제나 정답인 것은 아니다. 어떤 사람에게는 전부 파는 게 나을 수 있고, 다른 사람에게는 계속 보유하는 편이 나을 수도 있다.
차이를 만드는 것은 앞으로의 주가뿐 아니라 각자의 자금 사정이다.
팔았다가 다시 사는 행동, 실제 수익률에도 차이가 있었다
주식을 팔고 나서 가격이 오르면 다시 사고 싶은 마음이 생길 수 있다.
하지만 매도와 재매수를 반복하면 수익을 놓치거나 거래비용이 늘어날 수 있다.
투자자가 언제 돈을 넣고 빼느냐에 따라 성과가 달라진다는 연구 결과도 있다.
미국 투자정보업체 모닝스타가 2026년 발표한 보고서에 따르면 미국 펀드와 ETF의 2025년 말까지 10년간 연평균 수익률은 9.9%였다.
반면 투자자들이 실제로 돈을 넣고 뺀 시점과 금액을 반영한 수익률은 연평균 8.7%였다.
두 수익률 사이에는 연평균 1.2%포인트의 차이가 있었다.
다만 이 차이가 모두 공포에 따른 매도 때문에 발생한 것은 아니다. 투자금이 들어오고 나간 시점과 규모가 영향을 준 결과이며, 미국 펀드 시장을 분석한 자료다.
그럼에도 주가가 움직일 때마다 거래하는 행동이 실제 성과에 영향을 줄 수 있다는 점은 살펴볼 필요가 있다.
그럼 주식을 얼마나 팔아야 할까?
주식을 팔지 말지 고민한다면 세 가지부터 확인해 볼 필요가 있다.
첫 번째는 돈을 언제 사용할 것인지다.
6개월 뒤 전세보증금으로 사용해야 하는 돈이라면 주가가 회복할 때까지 기다리기 어렵다.
반면 10년 동안 사용할 계획이 없는 여유자금이라면 단기 하락을 견딜 여지가 상대적으로 크다.
다만 장기간 보유한다고 해서 모든 주식이 회복되는 것은 아니다.
두 번째는 얼마나 잃어도 괜찮은지다.
앞서 살펴본 1,000만원의 주식이 20% 떨어지면 손실은 200만원이다.
이 손실 때문에 생활비가 부족해지거나 빚을 내야 하는 상황이라면 주식 비중을 줄이는 방법을 검토할 수 있다.
반대로 감당할 수 있는 손실이라면 가격이 떨어졌다는 이유만으로 서둘러 매도할 필요가 있는지 다시 생각해 볼 수 있다.
세 번째는 보유한 주식에 문제가 생겼는지다.
시장이 전체적으로 떨어진 경우와 투자한 기업의 실적이 나빠진 경우는 구분해야 한다.
특정 기업의 사업 전망이 크게 악화됐다면 단순히 오래 기다리는 것만으로 문제가 해결되지 않을 수 있다.
미국 증권거래위원회(SEC)도 투자금을 주식과 현금 등에 나눠 보유할 때 돈을 사용할 시점과 손실을 감당할 수 있는 정도를 고려하도록 안내하고 있다.
주식을 팔았다면, 다시 살 기준도 필요하다
주식을 일부 매도한 뒤 가격이 오르면 다시 매수해야 할지 고민하게 된다.
이때 상승했다는 이유만으로 서둘러 매수하면 같은 상황이 반복될 수 있다.
이를 줄이는 방법 중 하나는 주식과 현금의 비율을 미리 정해두는 것이다.
예를 들어 투자자산의 60%는 주식, 40%는 현금으로 관리하기로 했다면 주가가 크게 움직인 뒤에도 처음 정한 비율을 기준으로 다시 판단할 수 있다.
다만 60대 40이 누구에게나 적합한 비율은 아니다. 생활비와 투자 기간, 보유한 주식의 위험에 따라 적절한 비중은 달라진다.
중요한 것은 주가가 오를 때마다 사고, 떨어질 때마다 파는 행동에서 벗어나는 것이다.
팔까, 버틸까? 결정하기 전에 직접 계산해 보자
주식이 앞으로 오를지 내릴지는 확실하게 알 수 없다.
하지만 주가가 10%, 20%, 30% 움직였을 때 내 돈이 얼마나 달라지는지는 계산할 수 있다.
지금 주식을 모두 팔면 추가 하락에 따른 손실을 피할 수 있지만, 반등에 따른 수익도 얻지 못한다.
일부만 판다면 두 결과 사이에서 손익이 달라진다.
어느 선택이 적합한지 결정하려면 우선 그 차이를 확인할 필요가 있다.
내 주식, 지금 팔면 얼마나 달라질까?
데이터머니의 「팔까, 버틸까?」 시뮬레이터에서는 현재 보유한 주식의 평가금액과 매도할 비율을 입력해 결과를 비교할 수 있다.
- 주가가 더 떨어졌을 때 손실은 얼마나 줄어드는지
- 주가가 반등했을 때 놓치는 수익은 얼마인지
- 전량 보유, 일부 매도, 전량 매도의 결과가 어떻게 다른지
미래 주가를 맞히는 도구는 아니다. 대신 자신의 투자금으로 여러 상황을 계산해 보고 선택에 따른 차이를 확인할 수 있다.
데이터머니 | 내 돈을 지키는 경제 공부
참고자료
- 매일경제, “속만 타는 주식, 이제 손 떼고 싶어요”…수천억 뭉칫돈 몰린 고금리 예금, 2026. 11. 07.
- Morningstar, Mind the Gap 2026, 2026. 08. 06. (2025년 말 기준 10년)
- SEC Investor.gov, Asset Allocation and Diversification