주식 포트폴리오에서 한국 ETF 70%, 세계 시장과 비교하면?
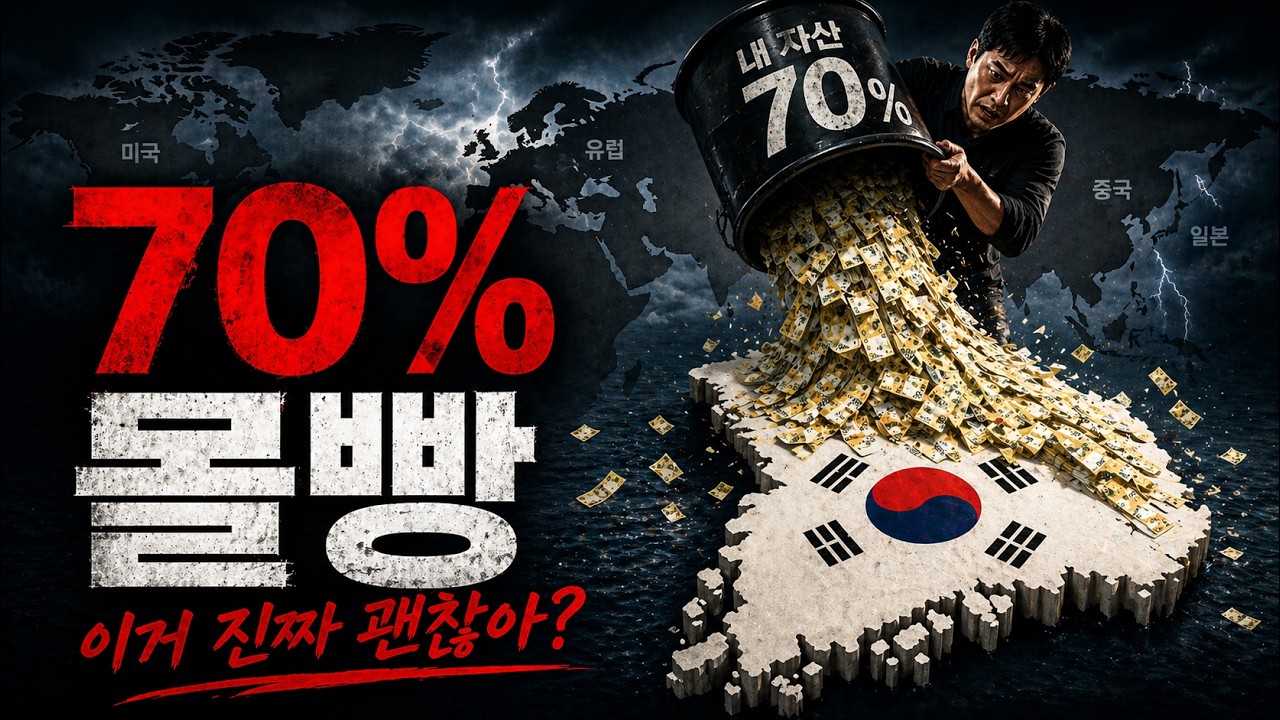
영상 제작 당시 제시된 세계 주식시장 내 한국 비중은 약 1.7~1.9%였습니다. 비교 기준을 1.8%로 잡으면 주식 포트폴리오의 70%를 한국 주식 ETF에 배분한 비중은 약 39배입니다. 주식시장 안의 비중과 채권·현금까지 포함한 전체 자산 비중은 분모가 다르므로 구분해서 비교해야 합니다.
39배의 수학 — 어디서 나온 숫자인가
전 세계 주식시장을 100으로 볼 때 한국 주식이 차지하는 비중을 비교하는 방법이 있습니다. 아래 수치는 2026년 4월 영상에서 제시한 과거 수치이며, 지수·ETF 구성과 시장 가격에 따라 바뀝니다. 원자료의 각 기준일과 현재 비중은 별도 확인이 필요합니다.
| 지수 또는 ETF | 한국 비중 | 미국 비중 | 출처 |
|---|---|---|---|
| FTSE All-World | 1.81% | 61.38% | FTSE Russell 팩트시트 |
| MSCI ACWI | 약 1.7% | 63.17% | MSCI 공식 |
| Vanguard VT | 1.9% | 59.1~61.1% | Vanguard 팩트시트 |
영상에서 사용한 값은 글로벌 주식시장 기준 약 1.8%입니다. 이는 시가총액에 따른 비교 기준이며 개인별로 반드시 따라야 할 적정 비중을 뜻하지 않습니다. 또한 VT는 지수가 아니라 세계 주식 ETF입니다.
한국 주식 70%의 정량적 의미
주식 포트폴리오 안의 한국 주식 비중 70%를 세계 주식시장 안의 한국 비중 1.8%와 비교하면 70 ÷ 1.8 = 약 38.9배입니다. 전체 자산 중 한국 주식이 70%라면 나머지 자산 구성도 알아야 주식 포트폴리오 안의 비중을 계산할 수 있습니다.
- 영상의 가정: 주식 포트폴리오에서 한국 주식이 70%라면 1.8%의 약 39배
- 국민연금의 국내주식 목표는 주식만이 아닌 기금 전체 자산 대비 비중이므로 세계 주식시장 비중과 그대로 비교할 수 없습니다.
- 캐나다 투자자를 위한 자국 비중 자료는 시장과 투자자의 상황이 달라 한국 투자자에게 그대로 적용되는 상한이 아닙니다.
단일국가 reset 역사 — "시간이 무기다 ≠ 안전하다"
"길게 들고 있으면 무조건 오른다"는 주장의 가장 강한 반례. 단일국가 집중의 진짜 위험은 평균값이 아니라 꼬리(tail)에 있습니다.
| 시장 | 정점 | 낙폭 | 회복 |
|---|---|---|---|
| 미국 다우 1929 | 381 pt | −89.2% | 25년 2개월 (1954) |
| 일본 닛케이 1989 | 38,915.87 | −81.9% | 34년 2개월 (2024-02) |
| 그리스 ASE 2007 | 5,334 | −91% (2012) | 19년째 −58.7% (진행 중) |
| 태국 SET 1994 | 1,789 | −88.6% | 24년 (2018) → 다시 후퇴 |
| 러시아 RTS 2022 | 약 1,600 | −50%+ | 외국인 무기한 차단 |
| 이탈리아 FTSE MIB 2000 | 50,109 | −61% (2008) | 26년째 진행 중 (−4.1%) |
| 중국 본토 | 1949 폐쇄 | 시장 소멸 | 41년 (1990 재개) |
분산 포트폴리오라면 1929년 미국 대공황 시 다른 국가 시장이 다른 시점에 회복하고, 1989년 일본 버블 붕괴 시 미국·유럽이 동시 침체에 빠지지 않으며, 2022년 러시아 동결 시 MSCI ACWI 보유자에겐 러시아 비중 0.4% → 손실 한정. 단일국가 베팅의 dominant 손실 모드는 분산 포트폴리오에서 자동 희석됩니다.
70년 학술 컨센서스 — Markowitz부터 DMS까지
"단일국가 집중은 비효율적"이라는 결론은 70년 이상 학술적 합의입니다. 단일 인물 의견이 아니라 노벨상 수상자·표준 교과서·기관 운용사가 모두 일치합니다.
핵심 학술 근거
- Markowitz 1952 (Journal of Finance) — 분산을 통한 위험 감소의 수학적 증명. 자산 간 상관관계가 낮을수록 포트폴리오 위험이 감소하며, 동일 기대수익에서 변동성을 줄일 수 있다는 결론. 노벨경제학상 1990의 토대.
- Solnik 1974 (Financial Analysts Journal) — 1966~1971 데이터에서 국제 분산 포트폴리오의 위험은 미국 국내 분산 포트폴리오의 약 절반.
- French & Poterba 1991 (AER) — 미국 투자자 자국 비중 94%, 일본 98%, 영국 82%. 자국 편향은 보편적이지만 "자국 시장의 기대수익률이 타국보다 높다는 가정의 합리적 근거는 없다."
- DMS Yearbook 2025 (UBS / Dimson·Marsh·Staunton) — 1900~2024 35개 시장, 23개국 연속 데이터. 시장 간 상관관계가 1970년대 대비 약 2배로 상승했지만 분산 효과는 여전히 유효.
- Bessembinder 2018 (JFE) — 1926~2016년 미국 주식 중 다수가 보유 기간 수익률에서 단기국채에 못 미쳤고, 소수 기업이 시장 전체의 순부 창출을 설명했습니다. 논문의 약 4.3%는 조사 기간에 등장한 기업 중 해당 기업들의 비중이며, 미래의 승자를 고를 확률을 뜻하지 않습니다.
학술 vs 영상 명제 격차
| 비교 기준 | 영상 명제 | 해석할 때 확인할 점 |
|---|---|---|
| 글로벌 주식 시총 가중 ≈ 1.8% | 주식 중 한국 70% 가정 | 약 39배 · 같은 분모로 비교 |
| 캐나다 투자자 대상 자국 비중 자료 | 한국 70% | 시장·투자자 조건이 달라 직접 적용 불가 |
| 국민연금 국내주식 목표: 2026년 4월 당시 14.9% | 전체 자산 중 한국 70% | 이후 목표 변경 · 투자 목적 차이 확인 |
실제 한국 개인투자자의 패턴은 더 복잡합니다. 한국은행 BOK 블로그(2025-10) "서학개미, 이제는 분산투자가 필요할 때" 분석 — 해외주식 잔액 약 1,963억 달러 중 미국 비중 90.4%. "국내 다수 + 해외 30% 중 미국 90%" = 한국+미국 이중 집중 구조입니다.
한국에서 가능한 글로벌 분산
이 글은 "한국 ETF를 사지 마라"고 말하지 않습니다. 여러 나라에 나누어 투자하면 특정 국가에 집중된 위험을 줄이는 데 도움이 될 수 있습니다. 다만 수익률이나 변동성 개선이 보장되는 것은 아니며 환율과 비용도 확인해야 합니다. 아래 상품 수치와 구성은 영상 제작 당시 기준이므로 매수 전 최신 운용사 자료를 확인하세요.
| ETF | 코드 | 운용사 | 총보수 | 비고 |
|---|---|---|---|---|
| TIGER 토탈월드스탁액티브 | 0060H0 | 미래에셋 | 0.25% | FTSE Global All Cap (한국판 VT) |
| TIGER 미국S&P500 | 360750 | 미래에셋 | 0.0068% | 미국 분산 (AUM 16.5조) |
| KODEX 미국S&P500 | 379800 | 삼성 | 0.0062% | 미국 분산 |
| KODEX 선진국MSCI World | 251350 | 삼성 | 0.30% | 선진국 23개국 |
TIGER 토탈월드스탁액티브(0060H0)는 VT와 동일한 기초지수(FTSE Global All Cap)를 액티브 운용으로 추종합니다. 약 48~49개국, 약 1만 종목, 미국 약 60% / 한국 약 1.9% / 나머지 38%. 추적오차가 존재하므로 VT와 완전 동일은 아니지만 한국 거래소에서 매수 가능한 가장 가까운 대안입니다.
절세계좌에서 글로벌 ETF 가능 여부
| 계좌 | 국내 상장 글로벌 ETF | 한도 |
|---|---|---|
| ISA | 가능 | 제약 거의 없음 |
| 연금저축 | 가능 | 위험자산 한도 없음 |
| IRP | 가능 (해외 직접 상장은 불가) | 위험자산 70% |
| DC형 퇴직연금 | 가능 | 위험자산 70% (일부 100%) |
국민연금 모델 — 기관의 자산배분
영상 제작 당시 사용한 2026년 목표 포트폴리오는 해외주식 37.2% / 국내채권 24.9% / 대체투자 15.0% / 국내주식 14.9% / 해외채권 8.0%였습니다. 이후 2026년 5월 기금운용위원회는 국내주식 목표를 20.8%로 조정했습니다. 기관과 개인은 투자 기간과 지출 의무가 다르므로 같은 비중이 정답이라는 뜻은 아닙니다.
스펙트럼 위에서 70%는 어디에 있는가
세계 주식시장 내 한국 비중과 내 주식 포트폴리오의 한국 비중을 비교해 보세요. 국민연금 수치는 기금 전체 자산 기준이고, 캐나다 투자자 자료는 적용 대상이 다르므로 같은 분모의 숫자로 놓아서는 안 됩니다.
한국이 다음 일본이 될 수도, 다음 그리스가 될 수도, 다음 이탈리아가 될 수도 있습니다. 미래는 모릅니다. 확실한 건 "모른다는 것" 자체입니다. 모를 때의 합리적 행동은 한 곳에 39배 베팅하는 것이 아닙니다.
본 글은 정보 제공이며 투자 권유가 아닙니다.
참고자료
- 작성 당시 기재된 자료 출처: FTSE Russell 공식 팩트시트, MSCI 공식, Vanguard 팩트시트, Federal Reserve History, Tokyo Stock Exchange / Bloomberg, Markowitz H. (1952) "Portfolio Selection" (Journal of Finance), Solnik B. (1974) "Why Not Diversify Internationally" (FAJ), French K. & Poterba J. (1991) (AER), Dimson·Marsh·Staunton "DMS Global Investment Returns Yearbook 2025" (UBS), Bessembinder H. (2018) "Do Stocks Outperform Treasury Bills?" (JFE), 한국은행 BOK 블로그 2025-10, 국민연금 기금운용본부 2026-01, 한국거래소 ETF 정보 2026-04. (일부 개별 원문 주소 확인 중)
- Hendrik Bessembinder, Do Stocks Outperform Treasury Bills? (2018)
- 보건복지부, 국민연금기금운용위원회 제5차 회의 (2026.05.28)